Startelier a Scale Rentals Italia 2024: conformità degli immobili, fiscalità e nuovi adempimenti
Scale Rentals Italia
29–30 ottobre 2024
Firenze
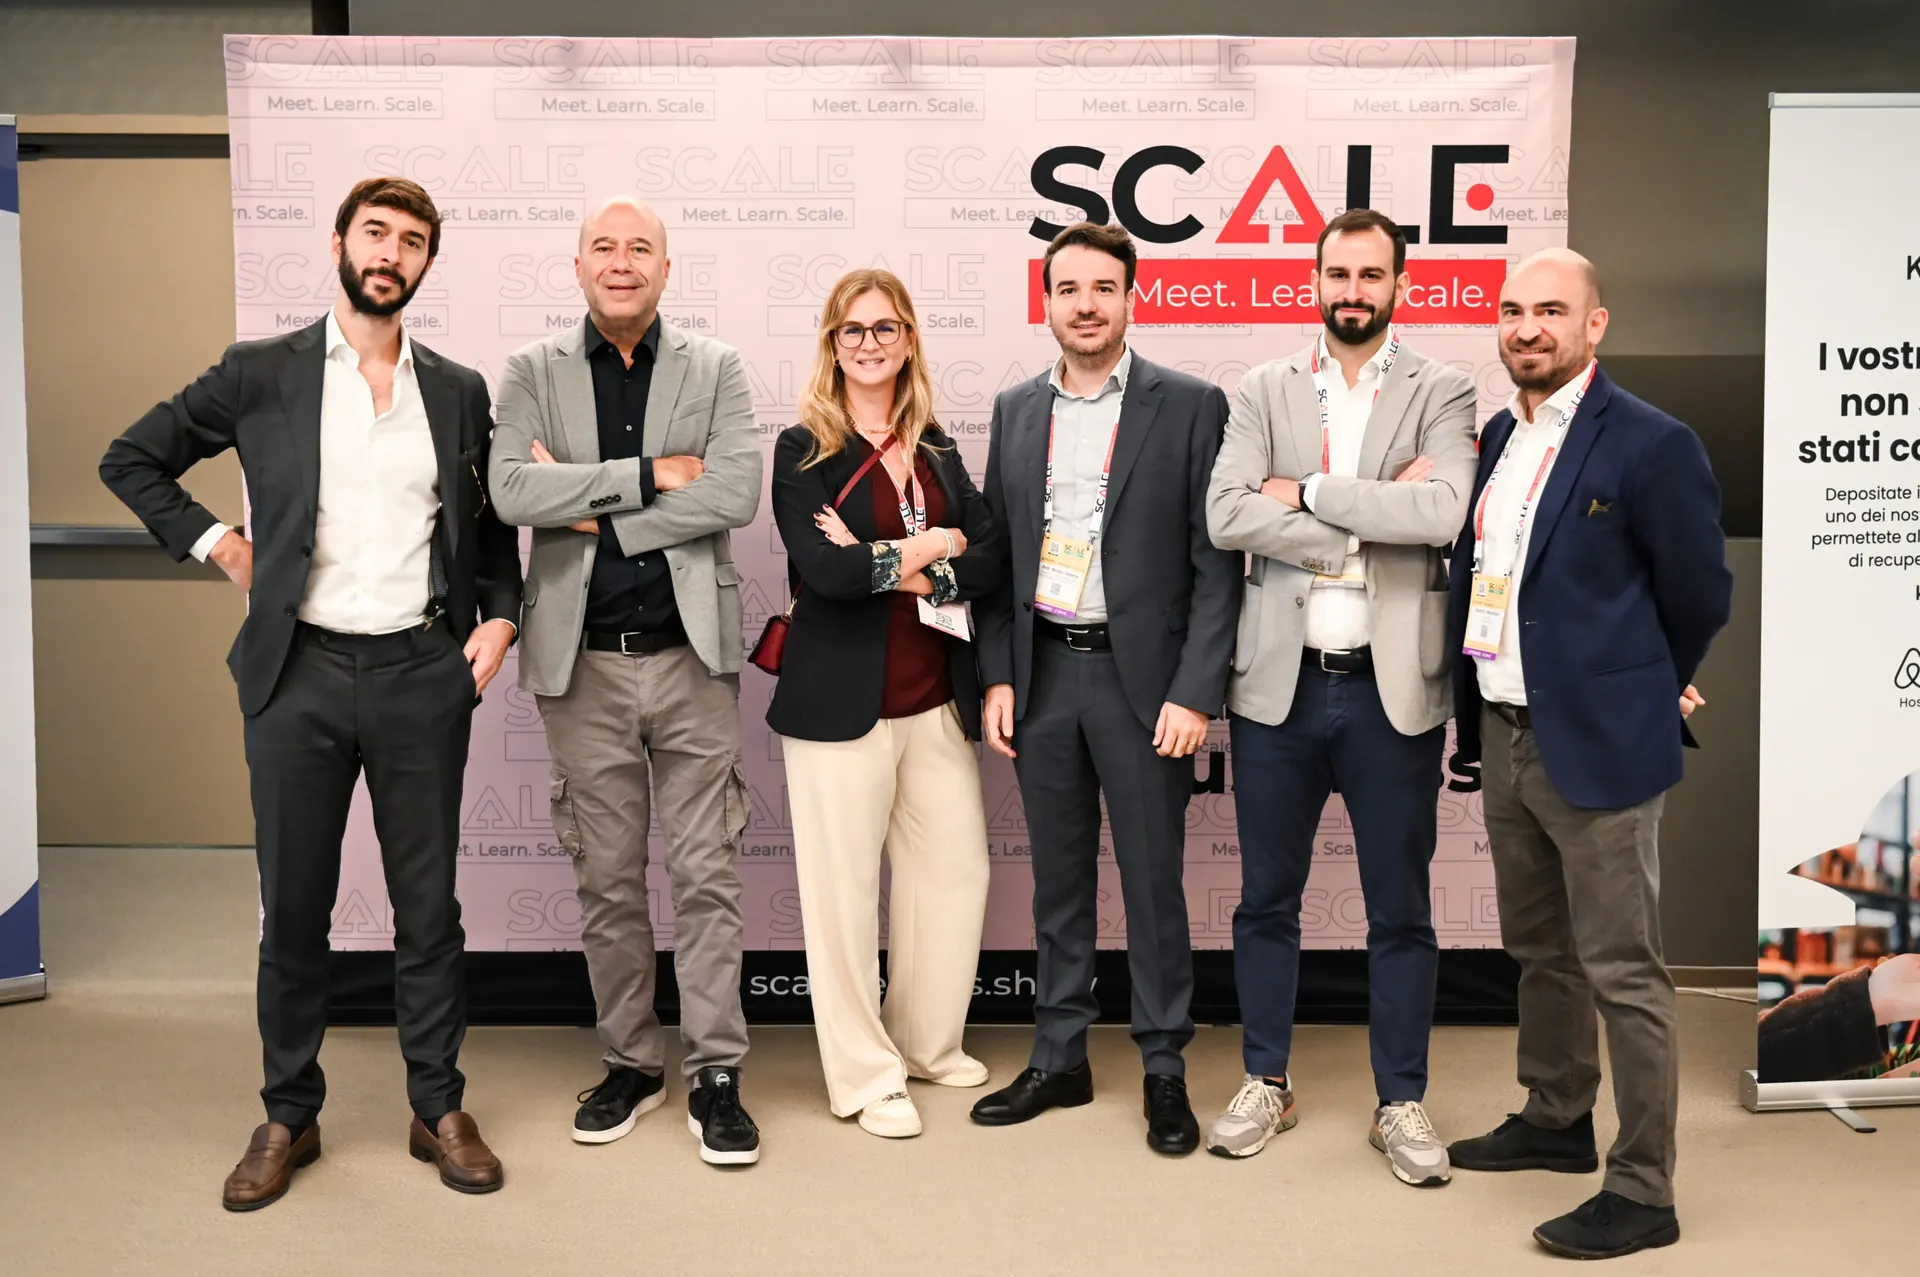
Il 29 e 30 ottobre 2024 Startelier (all’epoca Startbnb) ha partecipato a Scale Rentals Italia, la terza edizione del meetup europeo dedicato ai professionisti degli affitti brevi, del Property Management e dell’ospitalità extralberghiera.
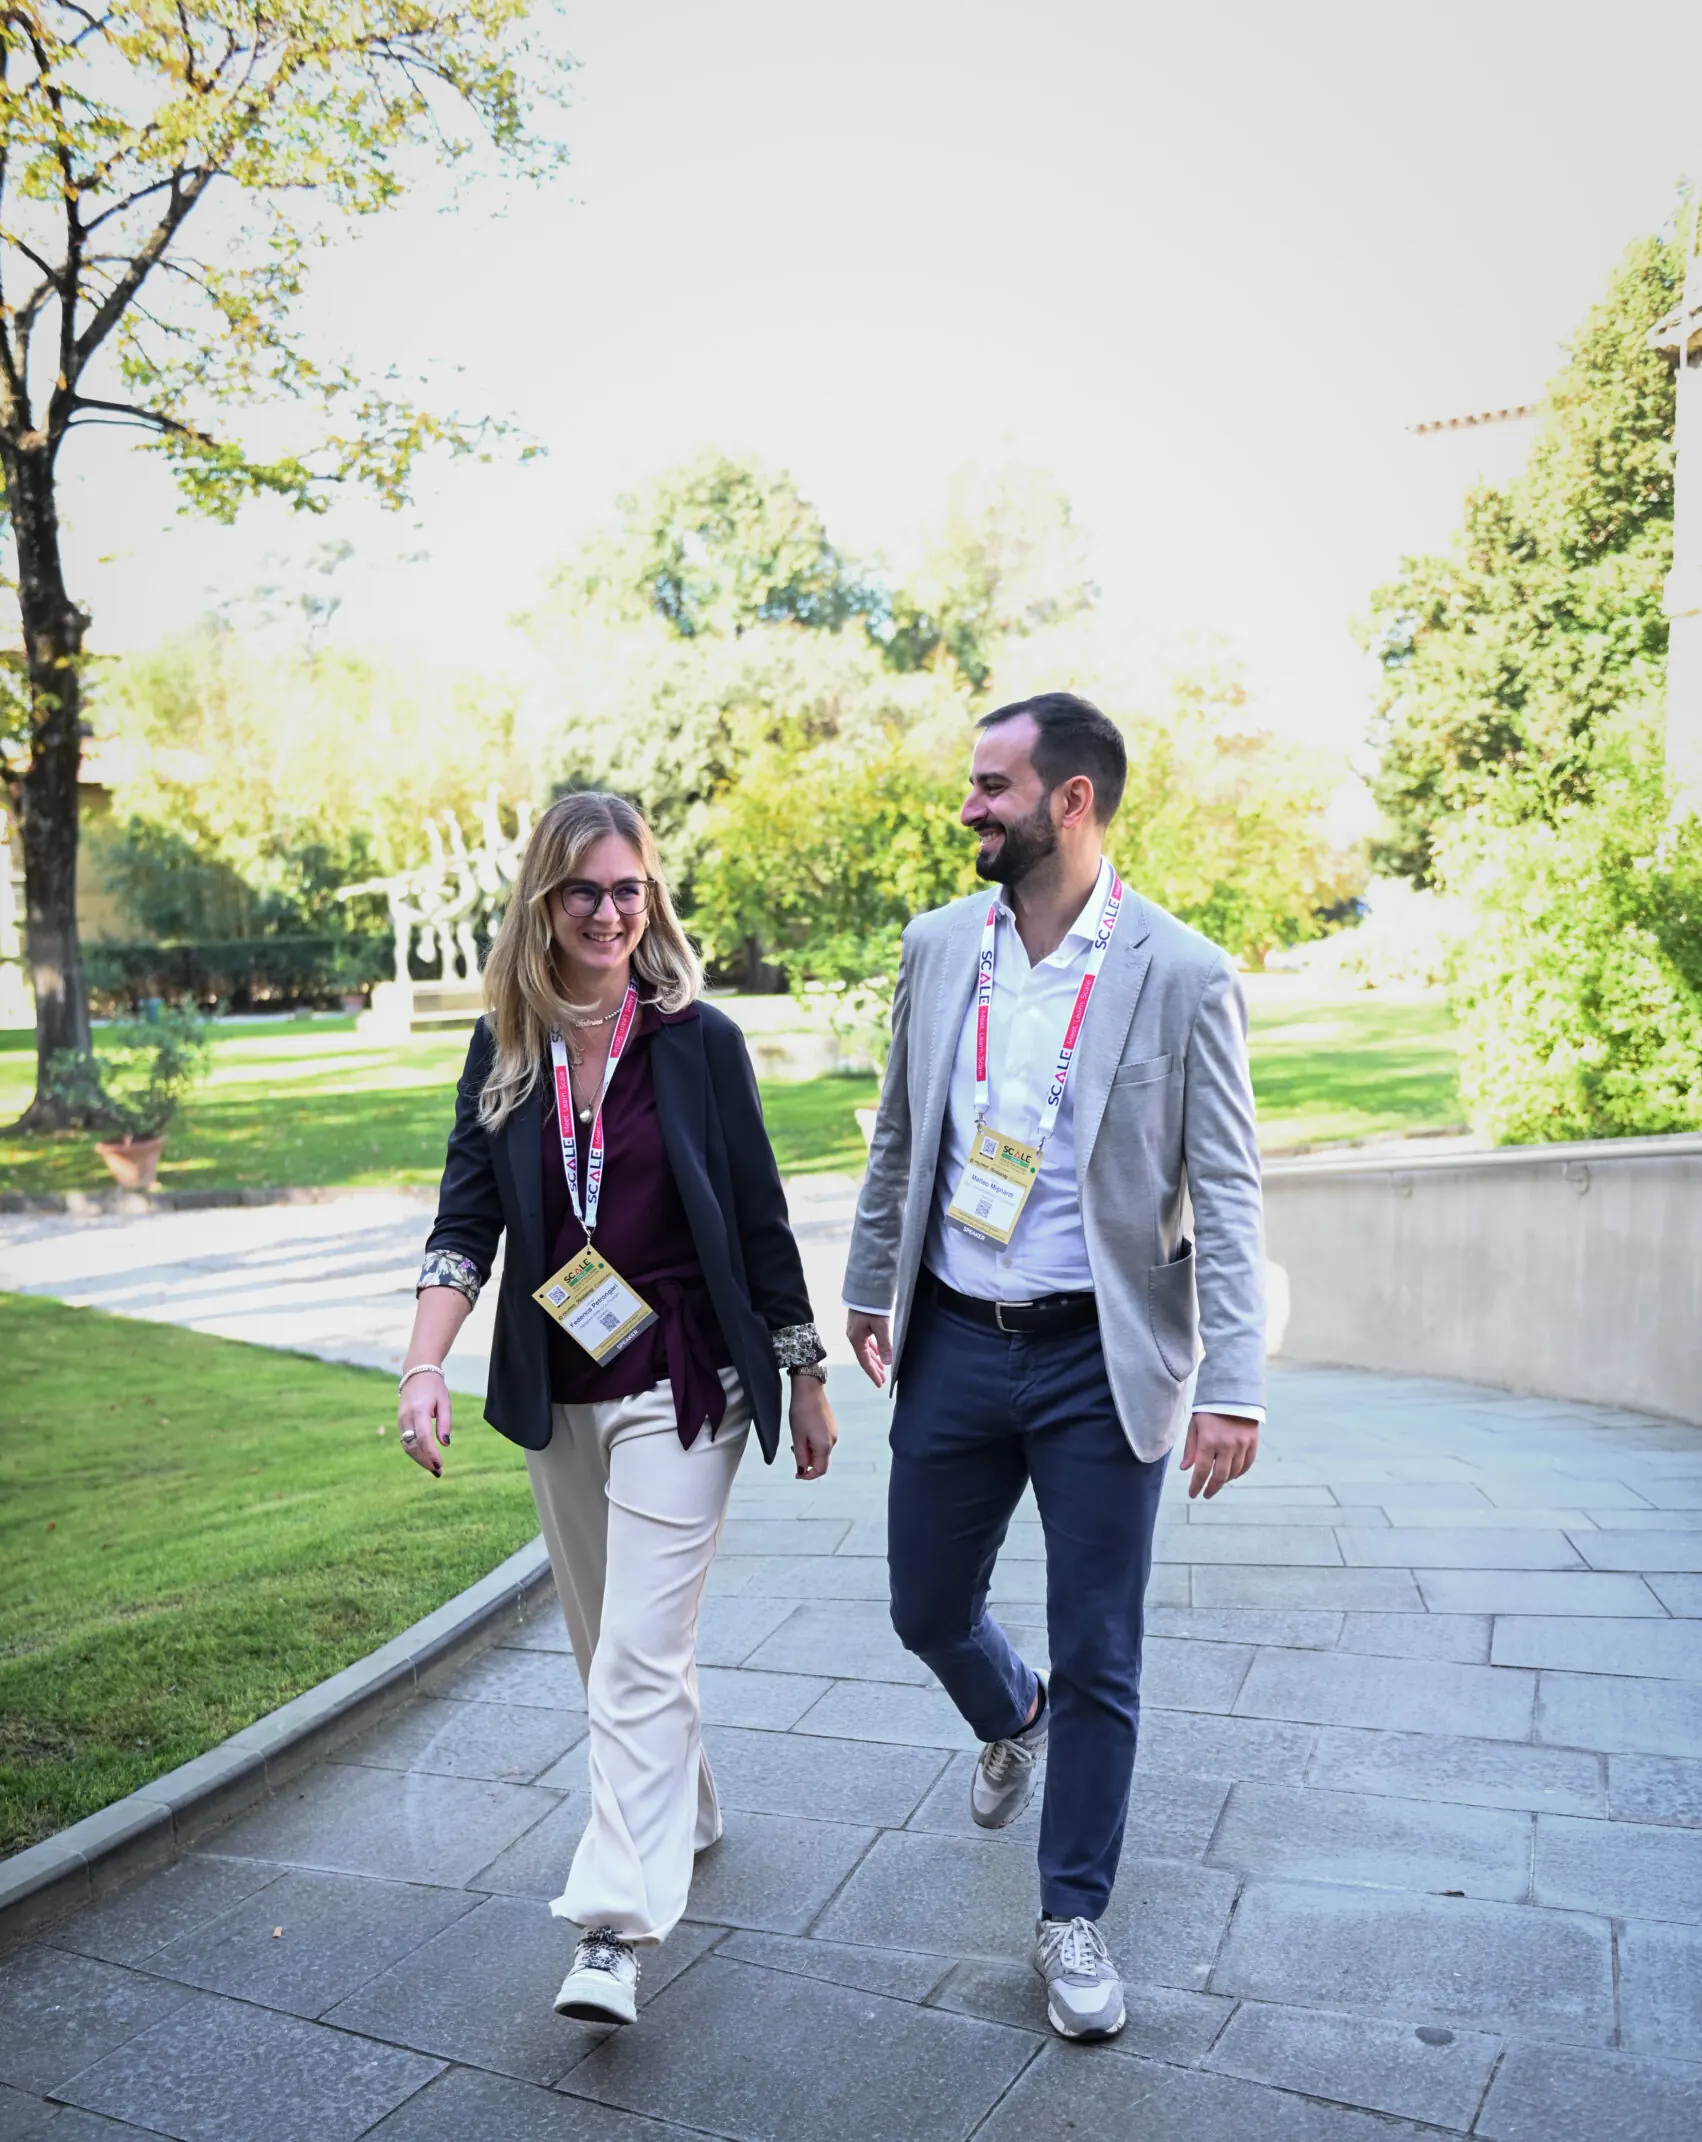
Nel corso dell’evento, Federica Petrongari, Ingegnere Edile e co-founder di Startelier, e Matteo Mignardi, Dottore Commercialista e co-founder, hanno portato due interventi dedicati a temi sempre più centrali per chi opera nel settore: la conformità tecnica degli immobili destinati all’ospitalità e le novità in materia di fiscalità e adempimenti per strutture extralberghiere e locazioni brevi.
Avviare una struttura extralberghiera partendo dalla conformità dell’immobile
Nel primo speech, “L’avvio dell’attività di una struttura extralberghiera come opportunità di rendere un immobile conforme alle normative specifiche”, Federica Petrongari ha approfondito un principio fondamentale: prima di avviare un’attività ricettiva è necessario conoscere in modo puntuale la situazione tecnica dell’immobile.
Il percorso parte dal controllo della conformità catastale e urbanistica, del certificato di agibilità, delle metrature, del regolamento condominiale e dell’eventuale presenza di precedenti attività ricettive. A questo si aggiunge l’analisi della documentazione tecnica, tra cui planimetrie catastali, titoli edilizi, eventuali pratiche successive e conformità degli impianti.
Un ruolo centrale è affidato al sopralluogo tecnico, utile per verificare i requisiti effettivi dell’immobile, individuare eventuali sanatorie o interventi migliorativi e determinare correttamente anche la capacità ricettiva e il numero dei posti letto.
L’intervento ha inoltre richiamato l’importanza delle normative nazionali, regionali e comunali e dei requisiti igienico-sanitari e di sicurezza, mostrando come l’apertura di una struttura extralberghiera possa diventare anche l’occasione per verificare e, dove necessario, regolarizzare e migliorare l’immobile.
Novità fiscali e nuovi adempimenti nel settore extralberghiero
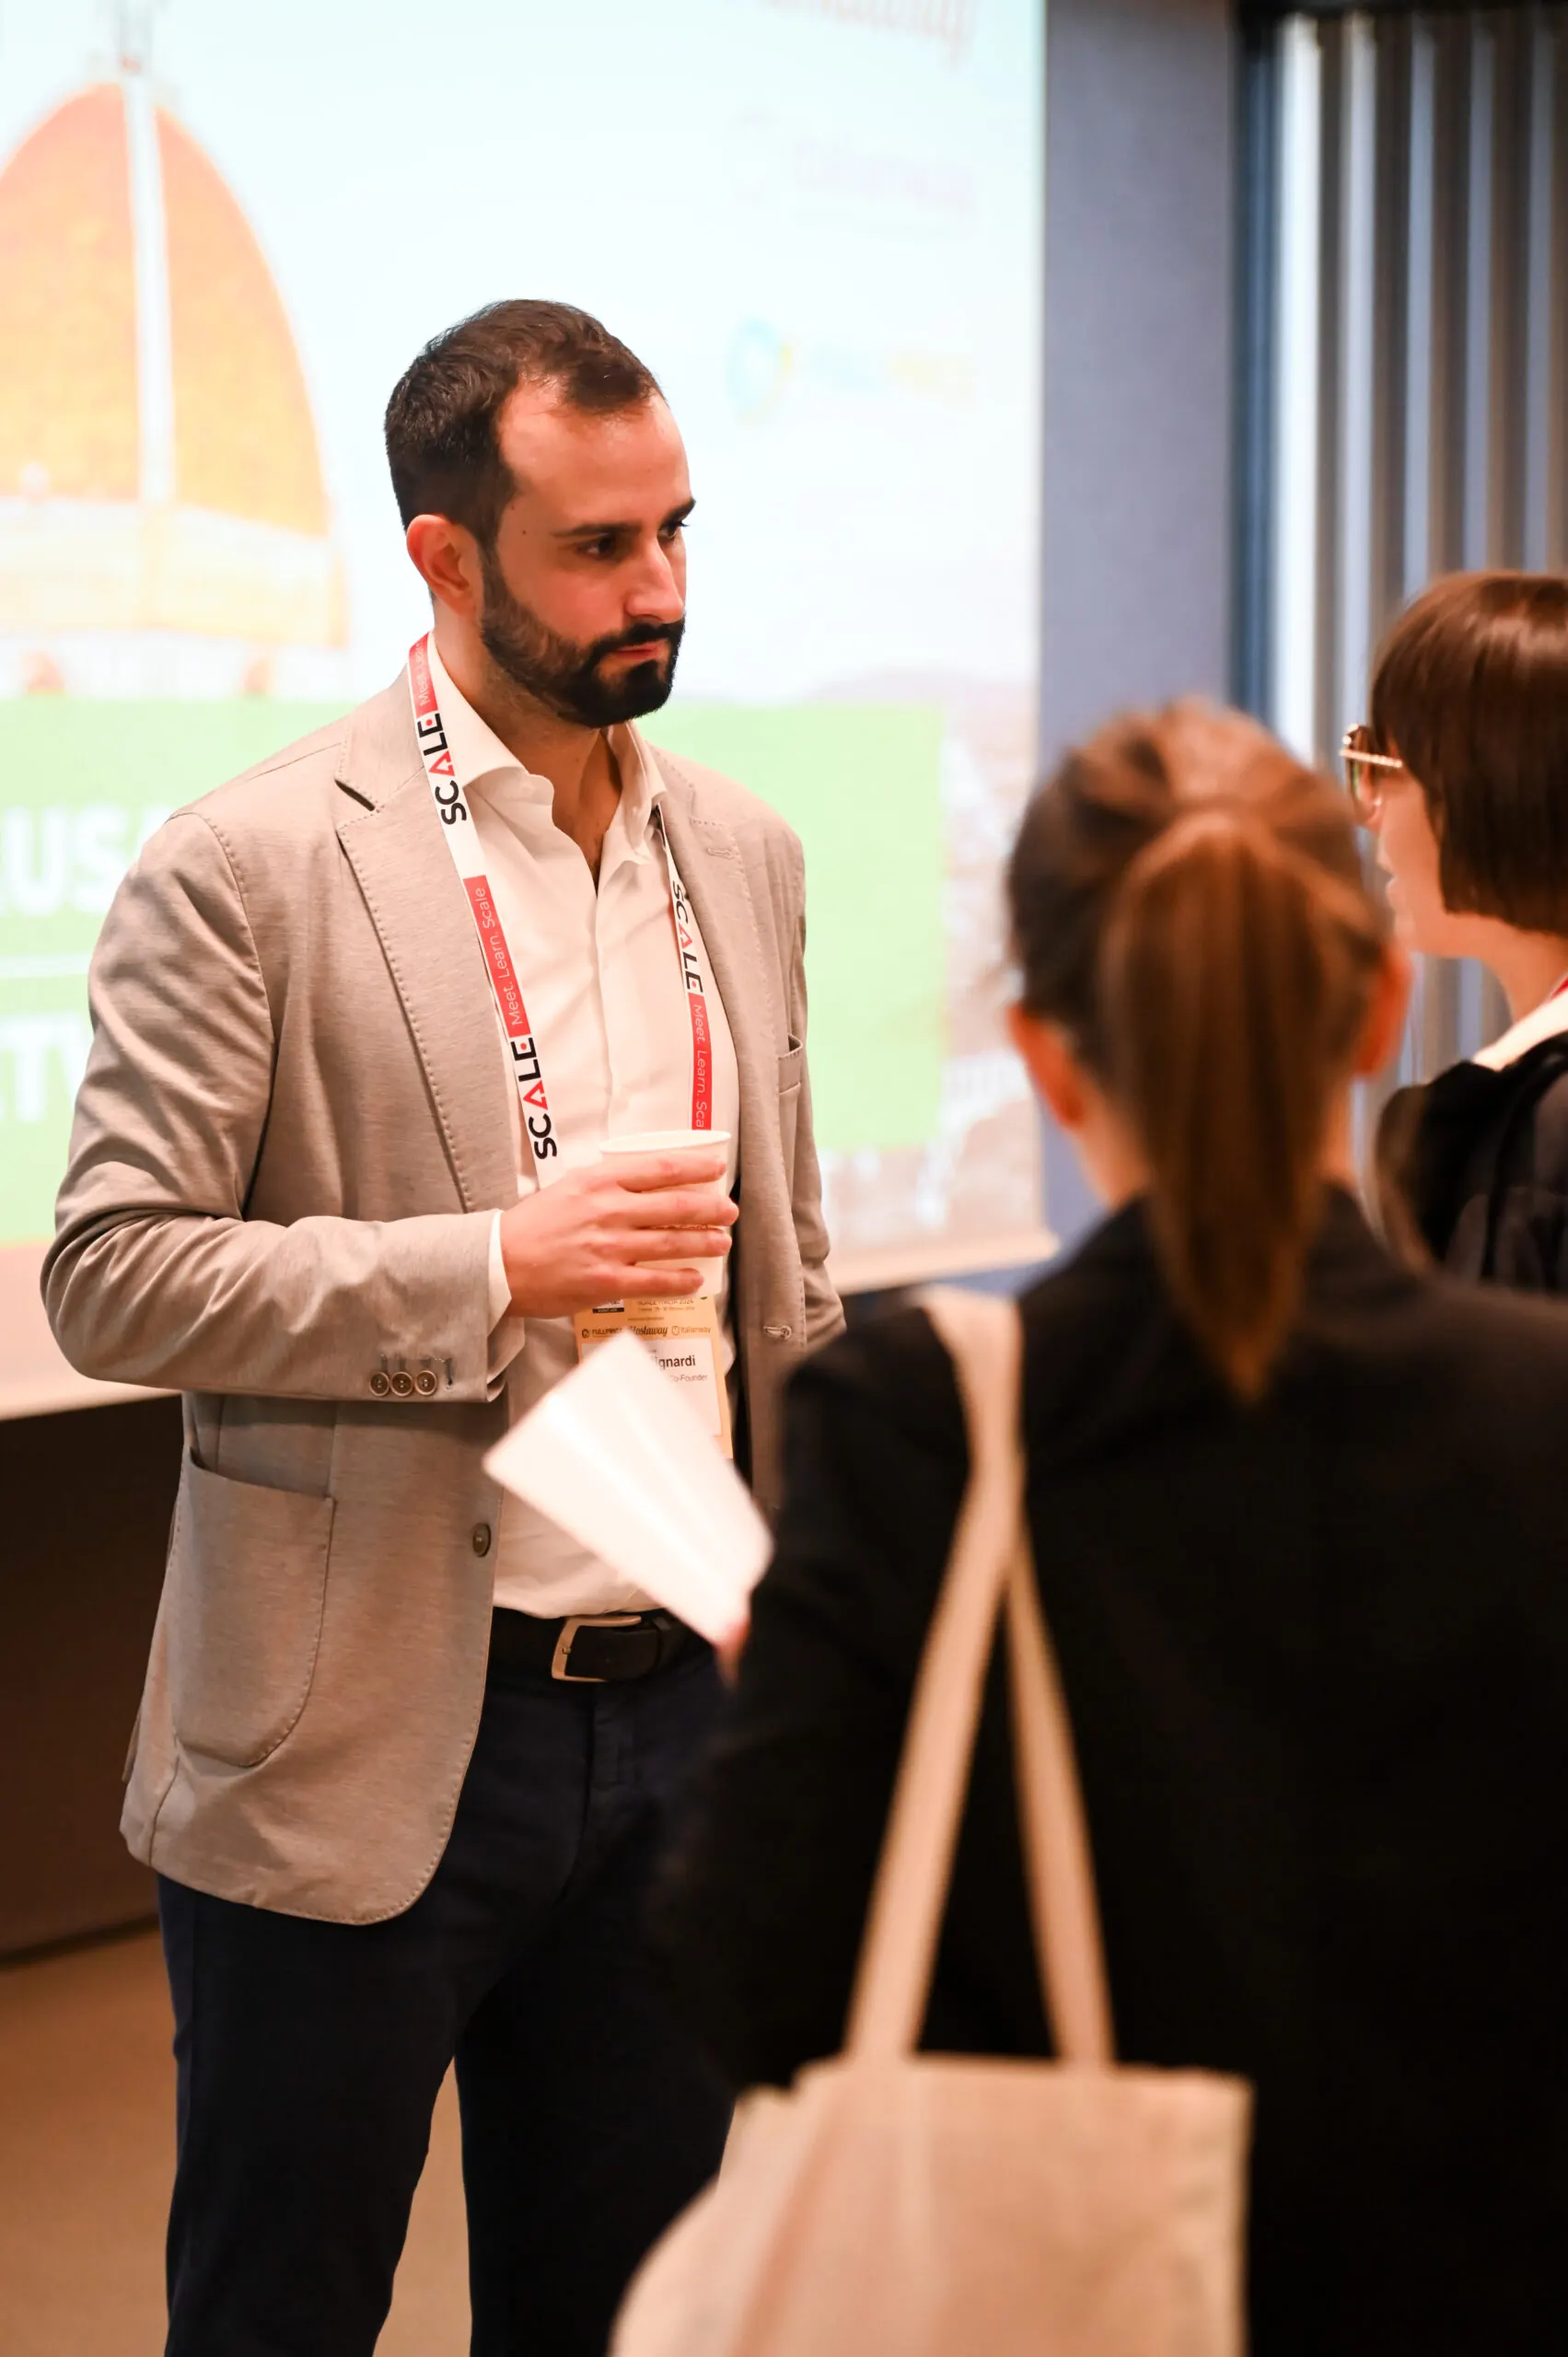
Il secondo speech, tenuto da Matteo Mignardi, è stato dedicato alle “Novità e nuovi adempimenti fiscali nel settore extralberghiero”, con particolare attenzione alla necessità di operare in modo regolare in un contesto normativo in continua evoluzione.
L’intervento ha affrontato i principali passaggi da valutare prima di aprire una struttura extralberghiera o una locazione turistica: requisiti dell’immobile, tipologia di contratto applicabile, scelta della forma ricettiva più adatta ed eventuale veste giuridica in caso di attività imprenditoriale.
Particolare attenzione è stata dedicata alla tassazione delle locazioni brevi, comprese le novità introdotte dal 2024 sulla cedolare secca: nelle slide viene evidenziata l’aliquota del 26% in caso di destinazione alla locazione breve di più appartamenti, mantenendo il 21% per una unità immobiliare individuata dal contribuente in dichiarazione.
Sono stati inoltre analizzati i casi in cui l’attività assume natura imprenditoriale, con i relativi obblighi di apertura della Partita IVA, iscrizione alla Camera di Commercio e alla gestione commercianti INPS, oltre ai diversi regimi fiscali applicabili.
Property Manager, CIN e obblighi di gestione
Lo speech ha approfondito anche il ruolo del Property Manager, con particolare riferimento agli obblighi che sorgono quando l’intermediario incassa o interviene nel pagamento dei canoni: applicazione della ritenuta del 21%, Certificazione Unica e Modello 770.
Un altro tema di forte attualità è stato il Codice Identificativo Nazionale – CIN, insieme ai nuovi obblighi di esposizione e indicazione negli annunci e alle relative sanzioni in caso di mancata o irregolare utilizzazione.
A completare il quadro, gli adempimenti operativi della gestione quotidiana: Alloggiati Web, comunicazione dei flussi turistici, imposta di soggiorno, dichiarazione annuale dell’imposta di soggiorno, contabilità e dichiarazioni fiscali.
Regolarità tecnica e fiscale come base per una gestione professionale
I due interventi di Scale Rentals Italia 2024 hanno evidenziato due aspetti che devono necessariamente procedere insieme: un’attività extralberghiera non può essere realmente professionale senza un immobile tecnicamente conforme e senza una gestione fiscale e amministrativa correttamente strutturata.
È su questa integrazione tra competenze tecniche, urbanistiche, fiscali e gestionali che si basa l’approccio di Startelier alla consulenza per Property Manager, proprietari e operatori degli affitti brevi: prevenire criticità, individuare le soluzioni più adatte e trasformare gli obblighi normativi in un elemento di maggiore solidità per il business.